コンテナハウスの保険は加入できますか?
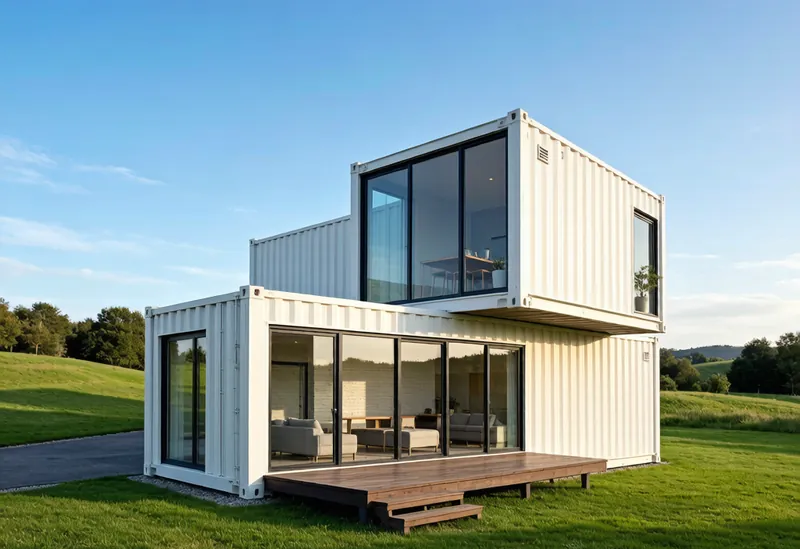
できます。大半の標準損害保険がカバーできますが、非標準構造のため引受部門は詳細を求めます——工法、基礎、認証、立地リスク。これを小さな特注住宅として申し込めば手続きは滑らかです。
保険会社が通常カバーするもの
- 建物・構造:コンテナ外殻と固定設備。
- 動産:設備機器と個人の財物。
- 賠償責任:第三者の負傷や損害。
- 危険:火災、風害、盗難、および(任意で)洪水。
引受が重視するリスク
- 気象:沿岸・多湿地域の風揚力と腐食。
- 構造:切断が技術的に認証されているか。
- 立地:洪水・火災ゾーン、緊急アクセス。
- 仕上げ品質:断熱と電気の基準。
保料に影響するもの
| 要因 | 保料が低い | 保料が高い |
|---|---|---|
| 工法 | 認証・適合建造 | 無許可改造 |
| 防食 | 工場下塗り+塗装 | むき出し鋼 |
| 安全設備 | 警報・スプリンクラー・フェンス | なし |
| 立地 | 低災害・アクセス良好 | 沿岸・洪水・火災ゾーン |
告知のポイント
正直に告知を。許可番号、技術者証明、材料仕様を共有してください。非標準構造を隠すと給付が無効になる恐れがあり、透明性は拒絶より安上がりです。
保料を下げるには
①認証・適合建造を使う;②防食と断熱を施す;③警報・防火・防犯を設置;④可能なら既存契約とまとめる;⑤自己負担を高くして料率を下げる。
給付争いを減らすには
多くのコンテナハウス保険トラブルは保障の欠落ではなく書類の欠落です。許可・技術者書簡・防食と電気配管の写真を一つのファイルにまとめます。更新時は更新証明を能動的に送り、後で改造(デッキ追加、配管移動)する場合は工事開始前に保険会社へ。書面で申告された途中変更は、請求時の突発より給付を守ります。保険会社は記録された保守も好み、年1回の防錆点検記録で料率を安定させられます。
よくある質問
コンテナハウスは保険加入が難しいですか?
やや難しく、質問は増えますが、保障は広く得られます。
認証で費用は下がりますか?
適合を証明すれば承認と料率に寄与することが多いです。
洪水は含まれますか?
通常は別途の洪水保険が必要です。会社に確認を。
住宅ローン会社は保険を求めますか?
はい——多くの融資条件に有効な契約が必要です。
DIY建造でも入れますか?
技術者署名と検査記録があれば通常可能です。
保険料はおおよそどの水準になるか
施工書類が揃っていれば、コンテナハウスは一般の住宅と同程度の料率で引受け可能です。ただし金額は4つの変数で動きます。
| 変数 | 保険料への影響 |
|---|---|
| 確認申請など書類の整備状況 | 下がる。引受側がリスクを価格化できる |
| 立地リスク | 浸水・沿岸の強風・山林火災区域では大きく上がる |
| 防錆処理と保守記録 | 下がる。外殻の状態が良いことの証拠になる |
| 再調達価額か市場価格か | 保険金額を決め、基礎料率を左右する |
「保険料が高い」最も多い原因は、再調達価額ではなく市場価格で加入していることです。コンテナハウスは躯体そのものが安価で短期に置き換えられるため、再調達価額は同規模の在来住宅より低くなるのが一般的です。
加入するのは再調達価額であって市場価格ではない
保険金額は「解体・撤去し、同様のユニットを再取得し、設備を復旧する費用」を反映すべきで、売却価格ではありません。20フィート単体なら金額は小さく、複数連結の住宅では基礎・デッキ・設備とともに増えていきます。保険会社または積算の専門家に再調達価額の算定を依頼し、感覚で記入しないこと。増築のたびに見直しが必要です。保険料を抑えようと過少申告することが、支払額が期待に届かない最大の原因です。
告知:ここで成否が決まる
「本建物は海上コンテナを改造した住宅である」旨を書面で告知し、あわせて確認申請・使用承認、開口部と積層の構造計算、防錆処理の仕様と施工記録、壁を閉じる前の電気・配管写真を提出します。契約期間中の変更(デッキ追加、間仕切り移動、配管変更)は着工前に通知してください。支払時に発覚した未告知の変更は、事前の一通の連絡よりはるかに高くつきます。
支払時にトラブルになりやすい点
| 事象 | 防ぐ方法 |
|---|---|
| 保険金額が再調達価額を下回る | 増改築のたびに再計算する |
| 変更を告知していない | 着工前に書面で通知する |
| 保守記録がない | 点検記録と塗装日を保管する |
| 漏水を経年劣化と判断される | 発見時に原因と時期を記録する |
| 無資格業者の施工 | 有資格業者に依頼し検査済証を保管する |
専用保険と一般の火災保険、どちらを選ぶか
多くの一般損害保険会社は、構造を理解すれば引受け可能です。専用の保険市場が必要になるのは、立地や用途が特殊な場合(オフグリッド、季節賃貸、ハザード区域)に限られます。まず一般の保険会社に書類一式を添えて申込み、最初に断られた場合に専門市場へ進むのが順序です。保険会社が見積もっているのは鋼材ではなく「不確実性」です。事前に提出する書類が多いほど、見積は同地域・同規模の一般住宅に近づきます。